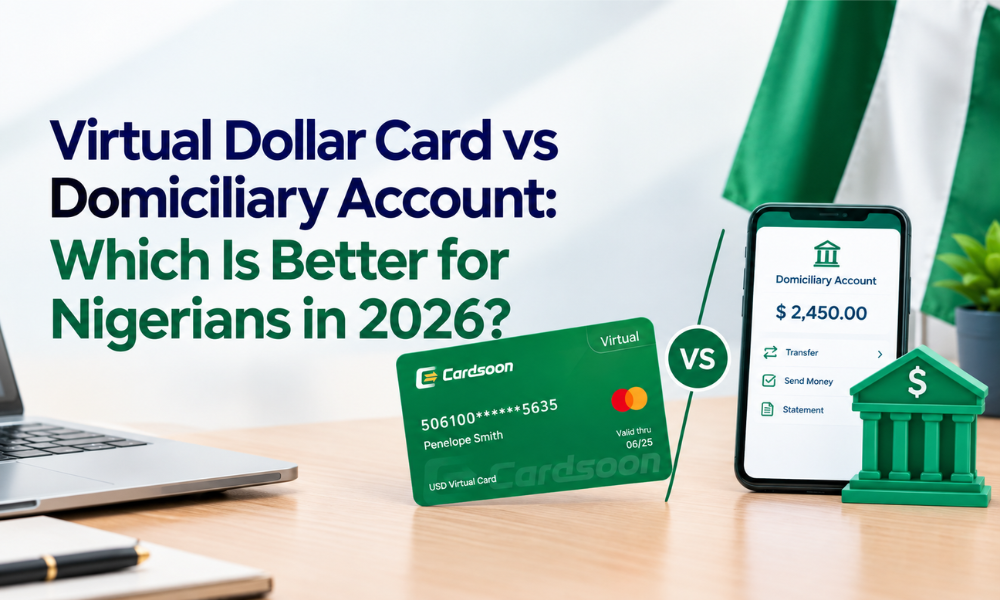
Se você é um nigeriano que paga assinaturas, ganha dinheiro de clientes estrangeiros ou simplesmente deseja manter dólares, provavelmente já ponderou a escolha entre um cartão virtual em dólar e uma conta domiciliar. Um cartão virtual em dólar é a melhor opção se você pagar principalmente por coisas online, enquanto uma conta domiciliar é melhor para receber, economizar e transferir maiores quantias de dólares. Com muitos bancos impondo limites rigorosos ao gasto internacional com cartões em nairas, escolher a opção correta em dólar agora afeta o quão suavemente você paga tudo, desde Netflix até mensalidades escolares.
Diferenças entre um cartão virtual em dólar e uma conta domiciliar
Ambas as opções lhe dão acesso a dólares, mas são construídas para funções muito diferentes. Um cartão virtual em dólar na Nigéria é um Visa ou Mastercard digital emitido por um aplicativo de fintech, enquanto uma conta domiciliar é uma conta em moeda estrangeira mantida por um banco nigeriano licenciado.
Aqui está onde as duas opções diferem:
- Propósito: Um cartão virtual é feito para pagamentos online. Uma conta domiciliar é feita para receber, economizar e transferir moeda estrangeira.
- Moedas: Cartões virtuais operam em dólares dos Estados Unidos. A maioria dos bancos oferece contas domiciliares em dólares dos Estados Unidos, libras esterlinas e euros.
- Financiamento: Dependendo do provedor, um cartão virtual é financiado por meio de transferência em nairas ou negociação de cartões-presente. Uma conta domiciliar pode receber transferências internacionais, transferências locais, depósitos em dinheiro e saques de plataformas como Payoneer.
- Recebimento de dinheiro do exterior: Isso geralmente não é possível com um cartão virtual, mas é uma das principais vantagens de uma conta domiciliar.
- Acesso a dinheiro físico: Um cartão virtual não possui forma física, portanto não há saque em dinheiro. Uma conta domiciliar permite que você retire dólares físicos no banco.
- Gestão: Um cartão virtual é criado, financiado, congelado e rastreado inteiramente dentro de um aplicativo móvel. Uma conta domiciliar é gerenciada por meio de um aplicativo bancário, internet banking ou uma visita à agência.
Essas diferenças explicam como cada opção funciona, mas a decisão real muitas vezes depende do que você paga para usá-la.
Quanto custa um cartão virtual em dólar ou uma conta domiciliar?
Nenhuma das opções é completamente gratuita, e as taxas funcionam de maneiras diferentes.
Os custos de cartões virtuais em dólar geralmente incluem:
- Uma taxa única de criação do cartão
- Uma taxa de financiamento cada vez que você recarrega
- Uma taxa mensal de manutenção em algumas plataformas
- Taxas de transações falhas quando um pagamento é recusado
Os custos de uma conta domiciliar geralmente incluem:
- Um depósito mínimo de abertura em alguns bancos
- Taxas de manutenção da conta
- Taxas SWIFT em transferências internacionais
- Taxas para emissão e uso de um cartão de débito em dólar
Para pessoas que fazem apenas pequenos pagamentos online, um cartão virtual é geralmente a opção mais econômica. Se manter os custos baixos é sua prioridade, vale a pena obter o cartão virtual em dólar mais barato na Nigéria antes de se comprometer. Para valores maiores, as taxas fixas em uma conta domiciliar tornam-se mais fáceis de justificar.
O custo é apenas um lado da história. A segurança do seu dinheiro importa tanto quanto.
Como um cartão virtual em dólar e uma conta domiciliar mantêm o seu dinheiro seguro
Ambas as opções vêm com proteção sólida, mas mantêm o seu dinheiro seguro de maneiras diferentes. Saber como cada uma funciona ajuda você a usá-la com confiança.
- Cartões virtuais em dólar protegem você enquanto gasta online. Como o cartão é separado da sua conta bancária, os detalhes principais da sua conta nunca são expostos quando você paga em um site. Se os dados de um comerciante forem comprometidos, suas economias permanecem fora do alcance.
- Você mantém o controle total do cartão. A maioria dos aplicativos permite congelar o cartão instantaneamente, decidir exatamente quanto financiá-lo e acompanhar cada transação em tempo real. Isso facilita parar cobranças indesejadas, como uma assinatura que se renova sem aviso prévio.
- Contas domiciliares protegem o dinheiro que você guarda por mais tempo. Depósitos em bancos licenciados são garantidos pela Nigeria Deposit Insurance Corporation (NDIC) até o limite segurado, e os bancos realizam suas próprias verificações de segurança para transferências grandes.
- Um provedor de reputação faz a maior diferença. Seja que você escolha um cartão ou uma conta, usar um banco licenciado ou uma fintech estabelecida com recursos de segurança robustos lhe dá mais tranquilidade.
Com a segurança coberta, a próxima pergunta é quão fácil cada opção é para obter.
O que você precisa para abrir uma conta domiciliar na Nigéria ou obter um cartão virtual em dólar?
Começar exige níveis muito diferentes de esforço. Bancos pedem mais documentação, enquanto aplicativos de fintech mantêm o processo curto.
Para abrir uma conta domiciliar na Nigéria, os bancos geralmente solicitam:
- Um documento de identidade válido, seu Número de Verificação Bancária (BVN), uma fatura recente de utilidade pública como prova de endereço, fotografias de passaporte, uma referência de um titular de conta existente, etc., em alguns bancos.
O processo pode levar alguns dias, dependendo do banco. Se você já é cliente, pode ser mais rápido, já que muitos bancos permitem que clientes existentes solicitem através de seu aplicativo de banco móvel ou internet banking.
- Um cartão virtual em dólar é muito mais simples. Você baixa o aplicativo, completa uma verificação básica de identidade com seu BVN ou documento de identidade e cria o cartão em poucos minutos.
Com os requisitos atendidos, é hora de ver qual opção se adequa à sua situação.
Quem deve escolher uma conta domiciliar ou um cartão virtual em dólar?
Não há um único vencedor aqui. A melhor escolha depende de quem você é e para que precisa dos dólares.
Uma conta domiciliar é ideal para:
- Freelancers e trabalhadores remotos que recebem pagamentos de clientes estrangeiros, já que a conta pode receber transferências internacionais e saques
- Economizadores em dólar que desejam armazenamento estável e mantido por bancos para dinheiro que pretendem guardar a longo prazo
- Pais e estudantes que pagam mensalidades escolares ou outras grandes faturas no exterior, pois os bancos podem processar a documentação exigida para pagamentos de grande valor
Um cartão virtual em dólar é ideal para:
- Usuários de assinaturas que pagam serviços como Netflix, Spotify, ChatGPT ou Canva todo mês
- Compradores online que compram em lojas internacionais e app stores e desejam um cartão que possam criar rapidamente e controlar pelo celular
- Detentores de cartões-presente que desejam gastar em dólares sem abrir uma conta bancária. Plataformas como a Cardsoon permitem que você financie um cartão virtual em dólar negociando cartões-presente, transformando um cartão-presente não utilizado da Apple ou da Steam em poder de compra em dólares.
Escolher a opção certa também significa entender uma regra que muitos titulares de contas domiciliares ignoram.
Você pode usar um cartão virtual em dólar e uma conta domiciliar juntos?
Sim, e muitas pessoas fazem isso. As duas opções cobrem bem as fraquezas uma da outra.
Um configuração comum é receber renda e manter a poupança em uma conta domiciliar, depois usar um cartão virtual em dólar para gastos diários online. Isso mantém sua principal poupança no banco enquanto apenas uma pequena quantia controlada fica no cartão. Se um cartão for comprometido ou descontinuado, sua exposição permanece limitada.
Você também não precisa de uma conta domiciliar para obter um cartão virtual em dólar, já que as duas são completamente separadas. Muitos provedores até permitem que você crie mais de um cartão, o que facilita manter assinaturas em um cartão e compras online em outro.
Qualquer configuração que você escolher, alguns hábitos simples economizarão dinheiro e reduzirão seu estresse.
Dicas para evitar pagamentos em dólar falhos na Nigéria
Pagamentos falhados são uma das frustrações mais comuns ao gastar dólares e podem custar a você mais do que apenas tempo. Esses hábitos ajudam a evitá-los:
- Mantenha um pequeno saldo de reserva em seu cartão. Deixe um pouco mais do valor do pagamento para cobrir conversão de moeda ou pequenas taxas extras adicionadas no checkout.
- Confirme se o comerciante aceita seu cartão. Alguns sites rejeitam certos tipos de cartão, então verifique antes de fazer um pagamento importante.
- Evite tentativas repetidas de pagamento. Alguns provedores congelam cartões após várias recusas, então pare e verifique o problema após a primeira tentativa falha.
- Insira seu endereço de cobrança corretamente. Use o endereço exatamente como ele aparece nos detalhes do seu cartão, já que uma incompatibilidade é uma razão comum para recusas.
- Ative notificações de transação. Alertas instantâneos ajudam você a identificar cobranças falhadas ou suspeitas rapidamente e agir antes que elas se tornem problemas maiores.
Pequenos hábitos como esses tornam qualquer opção que você escolher muito mais confiável.
Escolhendo entre um cartão virtual em dólar e uma conta domiciliar
A escolha certa depende de como você usa os dólares. Se a maior parte das suas despesas ocorrer online, um cartão virtual em dólar oferece velocidade e conveniência. Se você ganha, poupa ou envia valores maiores, uma conta domiciliar na Nigéria oferece a estabilidade e proteção que você precisa. Pese suas necessidades, compare provedores e escolha a opção ou combinação que se adapta à sua vida financeira em 2026.